Zlato mělo zářit, místo toho padá. Co stojí za jeho propadem?
štítek Investování čtení na 2 minuty | přečteno 174×
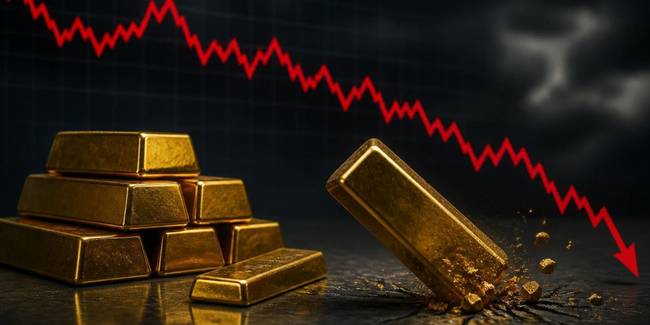
Tento rok má překvapivě zlato těžký rok. To by s ohledem na nárůst válečného napětí ve světě čekal jen málokdo. Zlato od svého vrcholu na přelomu ledna a února ztratilo přes 23 %. Paradoxem pro zlato je, že propad začal právě s útokem USA a Izraele na Írán. Jak si tedy vysvětlit tento propad?
Zlato jako ochranná investice
Pro toho, kdo se díval na zlato jako na ochrannou investici v případě války, je to nepříjemné překvapení. Vypuknutí konfliktu na Blízkém východě cenu zlata srazilo. Stejně tak můžeme říct, že se zatím zlato neosvědčilo jako ochrana před inflací, protože i přes růst ceny ropy a ostatních energií cena zlata klesla. Vyhlídka inflační vlny tak držitele zlata neochránila. Je tedy čas prodat zlato?
Související
Souboj zlata s dluhopisy
Abychom pochopili, proč cena zlata klesla, musíme si uvědomit, jak k ceně zlata přistupují institucionální investoři. Ti vnímají na trhu dvě bezpečné investice. Jednou z nich je zlato a druhou dluhopisy, přičemž za referenční považují americké desetileté dluhopisy. Když si mají vybrat jednu z těchto alternativ, dívají se, jaký výnos nese desetiletý dluhopis. Zde je totiž největší slabina zlata, protože jeho držení nic nepřináší. Držitel dluhopisu dostává každoročně pravidelný kupon. A pokud je kupon dostatečně atraktivní, tak zlato ztrácí svůj lesk. A to se právě stalo.
Americký Fed na svém posledním zasedání sazby zvedl. Kevin Warsh chce přivést americkou inflaci zpět pod dvě procenta. Jestli bude sazby zvyšovat a tím pádem poroste i výnos amerických dluhopisů, tak zlato to bude mít velmi těžké, aby konkurovalo americkým dluhopisům. Navíc vyšší sazby posilují americký dolar, a to není pro zlato nikdy pozitivní. Kvůli rostoucí ceně dolaru si ho totiž koupí méně nedolarových investorů. Ve skutečnosti zlato nezklamalo, ale chová se tak jako vždy, když začnou růst výnosy dluhopisů.
Kdy se zlato vrátí do kurzu
Neznamená to však, že se blíží konec zlaté éry. Zlato se znovu dostane do kurzu ve chvíli, kdy centrální banky změní svůj kurz a začnou svoji měnovou politiku rozvolňovat. Centrální bankéři se velmi rychle dostanou pod tlak, protože vysoké výnosy dluhopisů budou způsobovat vrásky politikům zadlužených států. Otočka tak může přijít dříve, než se očekává.